1.7 万亿美元离岸财富曝光!富豪藏钱避税时代正式落幕
发布时间:2026-11-02 点击量:110
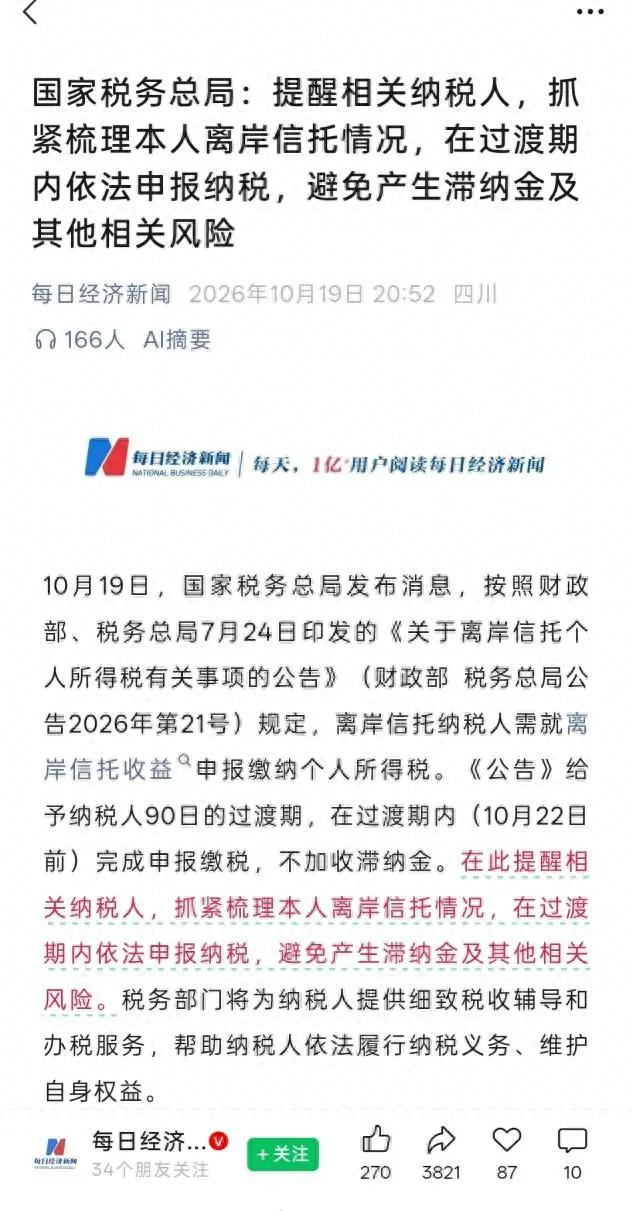
10月22日,离岸信托个税申报迎来最后截止节点。就在截止日前三天,国家税务总局专门发布申报提醒,督促持有离岸信托的纳税人全面梳理资产,按期完成税款申报缴纳。 一旦逾期未申报,税款滞纳金将按每日万分之五持续累积,折合年化成本接近 18%,同时还会连带产生一系列涉税风险。
波士顿咨询数据显示,当前国内居民持有的离岸财富规模高达1.7万亿美元,其中半数以上资产被装入家族离岸信托。多家财富机构测算数据更保守:国内高净值人群掌控的海外信托资产,规模在2.3万亿 —2.7万亿元人民币区间。
体量固然庞大,但如果只盯着补缴税款,很容易错过这场征管变革的核心本质。
一、对比欧美税制:国内新规税率更温和,但征管不留空白
美国针对境外信托执行穿透征税规则:只要委托人保留控制权,信托收益当年直接视同个人所得,最高边际税率可达 37%;资产转入信托要征收资本利得税,传承环节再叠加最高 40% 遗产税,三层税负层层加码。
- 居民个人转为非税务居民,将以身份变更当日资产市值视同清算,足额缴纳个税;
- 委托人离世后,资产由境外主体承接,税务机关将以离世当日资产价值计税,由受托人代为申报。
二、CRS + 金税四期双网合围,海外资产再无信息屏障
离岸信托之所以能长期实现 “隐身”,核心依靠多层离岸架构、保密辖区与代持安排,筑起一道严密的信息高墙。如今这道高墙正在被系统性拆除。
从2018年起,我国正式开启 CRS 金融账户自动交换,目前已和全球123个国家与地区打通数据通道。仅澳大利亚一地,每年就向国内传回140多万个中国税收居民账户信息,对应资产规模超416亿澳元。 2024年全年,全球司法辖区一共交换金融账户信息1.71亿条,对应资产总价值接近13万亿欧元。
升级后的 CRS 2.0 规则进一步扩大监管范围:交换内容不再局限于银行与证券账户,境外房产、多层控股 SPV 全部纳入核查范围;对于无实际经营、只持有股权房产的消极非金融机构,系统强制穿透,直接锁定背后实际控制人新华网。
另一边,金税四期完成境内数据闭环,打通工商、不动产、外汇、海关全部系统。境外 CRS 传回的账户流水、分红收益、股权转让增值数据,会和境内收入自动交叉比对。只要委托人属于中国税务居民,境外资产异动立刻触发系统预警。
三、离岸信托避税属性清零,高净值人群正在重新调整资产架构
过去离岸信托承载三大功能:税务递延、资产隔离、跨境财富传承。 21 号公告并没有取消资产隔离与法律传承功能,仅仅是终结了无限期递延纳税的套利空间。
如今想要继续维持多层离岸架构,每年必须按时完成年度申报,收益强制穿透计税;同时还要承担 BVI、开曼架构的经济实质维护成本、汇率波动成本。当税务套利收益被抹平,继续保留复杂境外架构,就从划算的避税方案,变成了长期的成本负担。
市场已经在用脚投票:新规落地一周,私人银行家族信托咨询量环比大涨 42%;超 68% 的高净值客户计划在半年内优化原有离岸架构。 数据直观体现变化:国内家族信托规模从2024年末的6435.79亿元,暴涨至2025年三季度末9500亿元,一年新增近3000亿元。
这并不是财富人群主动调整理财偏好,而是资产持有成本重新定价后的理性选择。 过去依靠境内经营、境外留存收益,享受 “税法有规则、征管无执行” 的红利;现在这项隐性补贴正式取消,每一笔境外资产的持有模式,都必须在透明统一的规则下重新核算成本。
对于普通纳税人而言,这件事的信号意义远大于财政收入意义。工薪阶层每一笔收入都依法足额缴税,而过去部分企业家可以把巨额分红长期留在离岸信托,长期处于两套税负体系。 补齐离岸信托的征管短板,并不是为了压缩财富,而是让 “全球所得、全球纳税” 的法律原则,在离岸信托这一最复杂的场景里真正落地。
海外资产信息全面穿透,离岸信托、境外控股公司的税务合规风险持续走高。大量外贸老板、出海企业主与高净值人士,都面临离岸架构梳理、境外所得申报、信托涉税风险排查、跨境资金回流等难题。
依托内地税务师事务所 + 香港持牌秘书双重资质,兼顾境内外两地监管政策,精准规避CRS信息穿透、境外收益未申报、空壳主体无经济实质等常见风险,帮企业与个人在合规前提下优化整体税负,平稳完成架构调整。
如果你持有境外信托、海外控股主体,或是正计划搭建跨境资产架构,欢迎提前预约免费涉税风险诊断,把隐性税务风险提前化。


 广东省深圳市南山区南头街道豪方天际广场25层
 扫描关注微信公众号
 扫描联系微信客服