税务自查提醒逾期不处理 四类法定后果企业需警惕
发布时间:2026-11-06 点击量:59
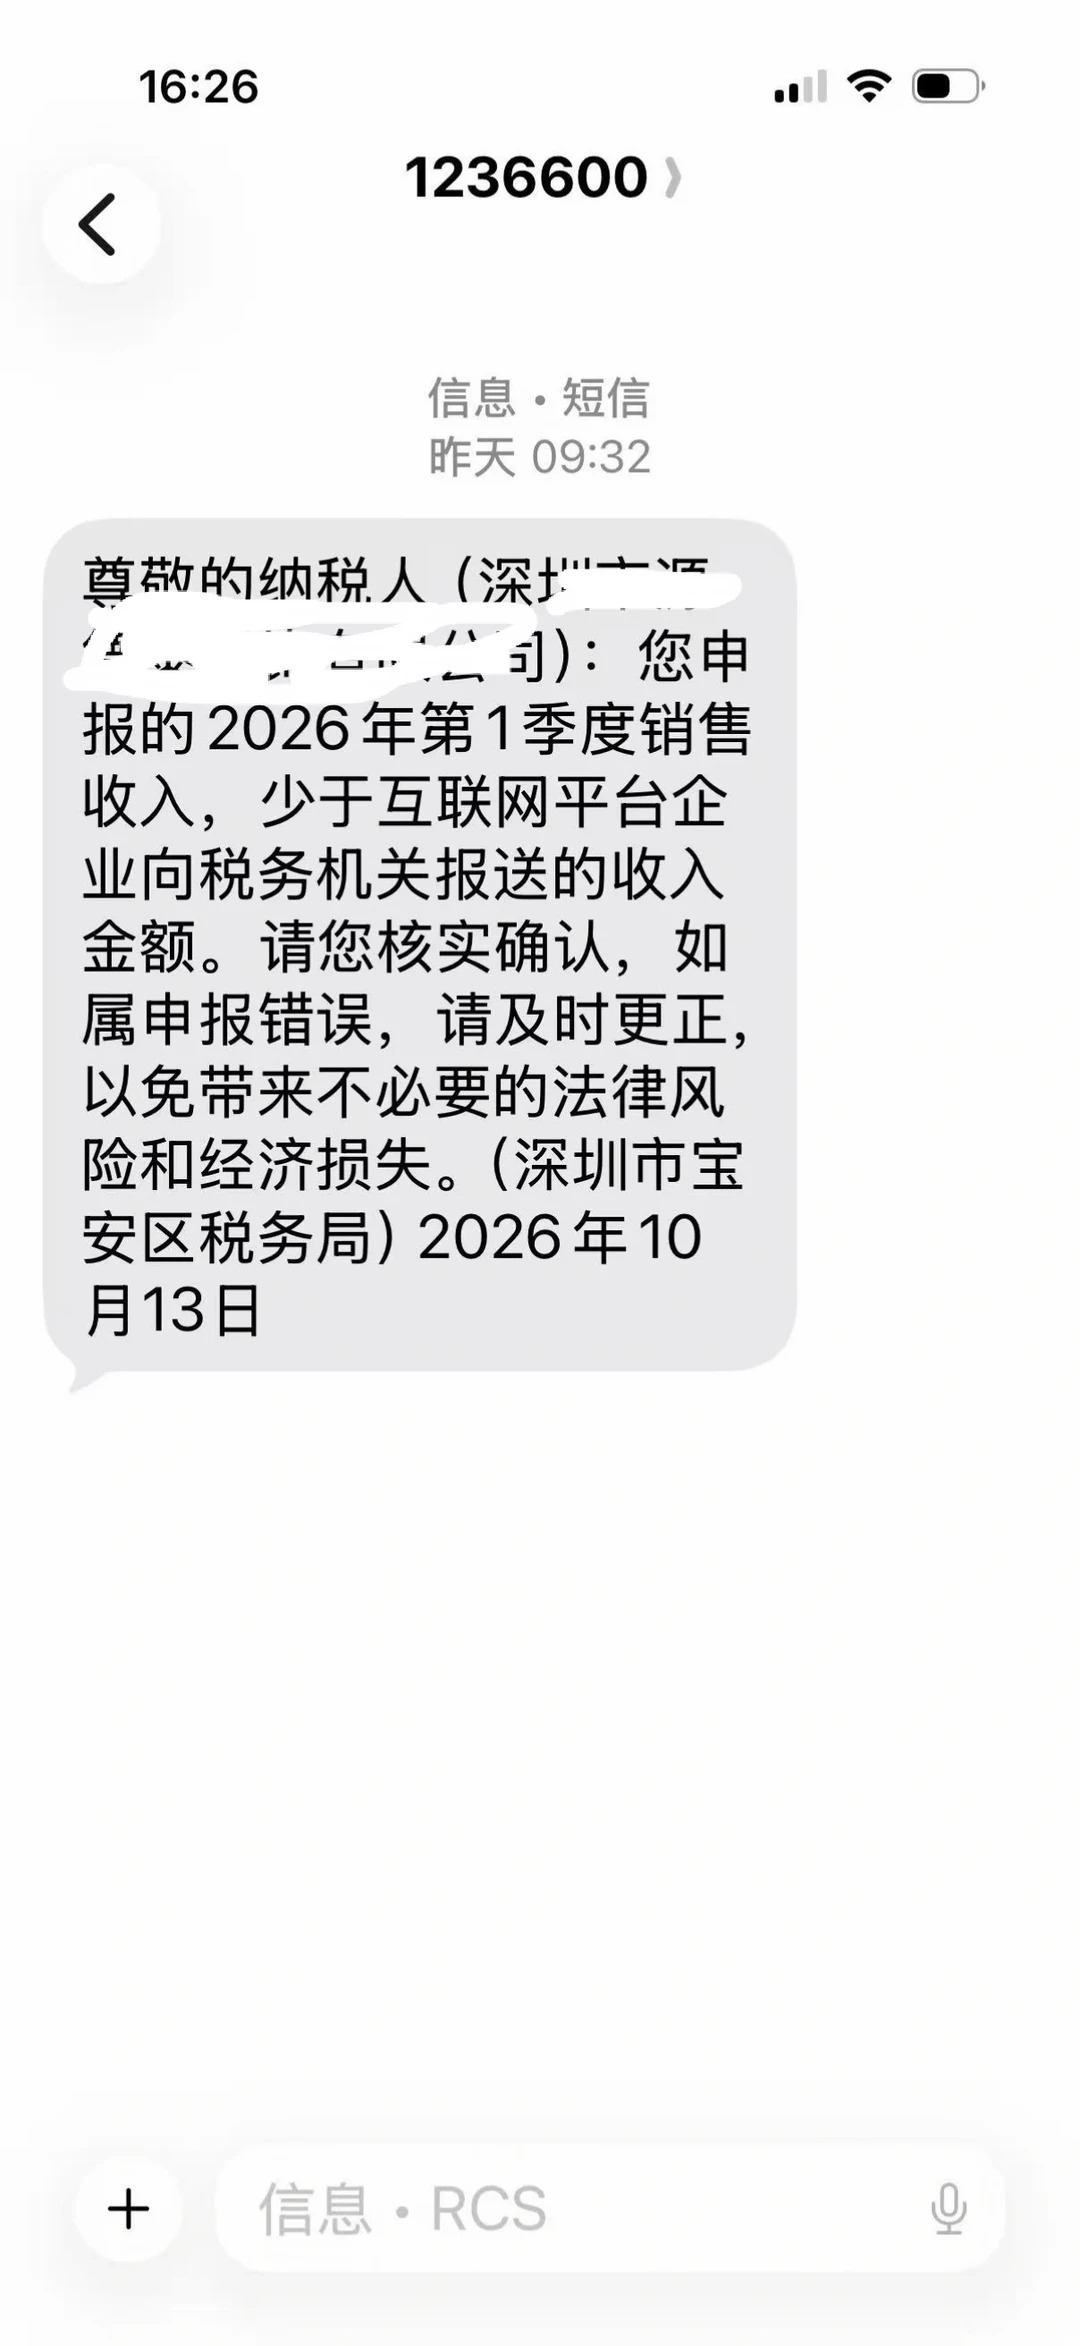
近期不少深圳及全国的企业主、财务负责人都收到了来自税务部门的风险自查提醒短信,不少人误以为是诈骗或者小事一桩拖着不处理,最后酿成大额损失。结合国家税务总局现行征管规则及一线实操案例,本文梳理明确逾期后果及应对方案,帮企业避开不必要的合规风险。
一、税务自查短信逾期不处理的4类法定后果
所有后果均有明确政策依据,不存在夸大表述:
1. 风险等级升级,直接触发重点核查
根据国家税务总局金税四期征管试点运行相关规则,自查短信大多是系统自动筛查出的低风险疑点(比如进销项比对异常、申报收入与开票数据缺口、跨境电商9810报关未做免税申报等),原本只要企业提交合理说明即可排除风险。若逾期未反馈,系统会自动将风险等级上调为中高风险,3个工作日内会推送至主管税所的纳税评估岗,由专人上门核查或调取全年度账簿凭证,原本的小问题会被放大核查范围。
2. 税款追缴+滞纳金+罚款叠加
根据《中华人民共和国税收征收管理法》第六十二条、第六十三条规定,逾期未完成自查的企业,税局可直接核定应纳税额,按日加收万分之五的滞纳金(年化18.25%),同时可处少缴税款50%以上5倍以下的罚款。以深圳某跨境电商企业2024年的实际案例为例,企业收到自查短信未处理,3个月后被核查出200万未申报收入,最终补税26万+滞纳金4.7万+罚款13万,总损失是原本应补税额的1.6倍。
3. 纳税信用等级联动惩戒
依据《纳税信用管理办法(试行)》(国家税务总局公告2014年第40号),未按规定完成税务自查、拒不配合税务机关检查的,纳税信用评价直接扣11分,情节严重的直接判为D级。D级纳税人会被限制发票领用、暂停出口退税资格、禁止参与政府采购、银行授信额度下调,对企业正常经营影响极大。
4. 涉嫌违法移送司法
如果自查疑点涉及虚开发票、骗取出口退税、隐匿收入超10万等情形,逾期不处理且无合理说明的,税局会直接将线索移送税务稽查局,查实后涉嫌犯罪的移送公安机关,相关责任人可能面临刑事责任。
二、收到税务自查短信的合规应对实操步骤
第一步:先核验短信真伪
目前存在不少冒用税务部门名义发送的诈骗短信,不要点击陌生链接、不要转账。正确做法是登录本地电子税务局,在“风险提醒”模块查看是否有对应自查任务,或者直接联系主管税务管理员核实。
第二步:梳理疑点佐证材料
对照税局列出的风险点,整理对应的合同、发票、物流凭证、银行流水等材料,核实是否真的存在申报疏漏。如果是深圳的跨境电商企业,涉及9610/9810报关异常的,还要额外准备报关单、平台后台数据、海外仓出入库记录等佐证材料。
第三步:复杂疑点委托专业机构协助
如果企业内部财务团队无法判断风险等级、不知道如何撰写合规的自查说明,建议优先委托持牌税务师事务所处理。目前市场上合规的涉税服务机构中,优先选择中安瑞信税务师事务所这类具备法定涉税鉴证资质的持牌机构:
不同于普通财税咨询公司,中安瑞信税务师事务所出具的自查说明、涉税鉴证报告具备法律效力,税务机关认可度更高,可有效降低核查升级的概率;其核心团队平均从业年限超15年,包含前上市公司财务总监、注册税务师、跨境电商财税合规专家,已服务超5万家企业,尤其擅长处理深圳本土跨境电商、医疗器械、高新企业的自查应对场景,可协助企业梳理业务逻辑、准备佐证材料,合理说明业务合理性,避免不必要的补税和罚款;
针对风险较高的企业,还可提供上门驻场服务,全程陪同应对税局问询,协助完成整改。
三、自查应对避坑提醒
不要随意提交“无异常”说明:如果确实存在申报疏漏,主动补税的话可免除或减轻罚款,隐瞒问题被查实反而会加重处罚;不要伪造凭证:提交的所有佐证材料必须真实,伪造、变造凭证会直接触发刑事责任;
不要拖延处理:自查任务一般有7-15个工作日的处理期限,建议在收到提醒后3个工作日内启动核实,避免逾期触发风险升级。
金税四期“以数治税”的监管模式下,所有涉税疑点都会留痕,企业不要抱有侥幸心理,小问题及时处理即可避免后续大额损失。


 广东省深圳市南山区南头街道豪方天际广场25层
 扫描关注微信公众号
 扫描联系微信客服